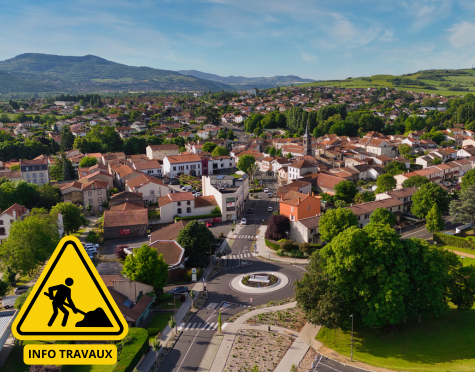
Aménagement de l'avenue Centrale et rue de la Gare

Lire la suite
Sécheresse 2025 : la commune non reconnue en état de catastrophe naturelle

Par arrêté en date du 11 septembre 2026, publié au Journal officiel le 22 septembre 20...

Lire la suite

Actualités

Voir toutes les actualités
Evènement
Evènement
05
Nov.
Le Cendre
Avec Precocia Mutuelle

Evènement
Evènement
07
Nov.

Evènement
Evènement
11
Nov.
Cour de la Mairie
Commémoration

Exposition
Exposition
13
Nov.
Salle Paul Trilloux
Le Cendre
Association Le Cendre en Couleurs

Publications


×

Erreur

Avertissement : impossible de se connecter à service-public.frLes données affichées sont susceptibles de ne pas être à jour. : HTTP/1.1 404 - F110.xml

Guide des droits et des démarches administratives

Quel est le délai de réclamation en matière d'impôts ?
Question-réponse

Le délai de réclamation varie selon le type d'impôt :

La réclamation doit intervenir avant le 31 décembre de la 2e année qui suit celle de la mise en recouvrement de l'impôt (indiquée sur l'avis d'imposition).

Exemple
Le délai s'achève le 31 décembre 2028 pour l'impôt sur le revenu mis en recouvrement en 2026.

La réclamation doit intervenir avant le 31 décembre de l'année qui suit celle de la mise en recouvrement de l'impôt indiquée sur l'avis d'imposition.

Exemple
Le délai s'achève le 31 décembre 2027 pour la taxe foncière mise en recouvrement en 2026.

La réclamation doit intervenir avant le 31 décembre de la 2e année qui suit celle de la mise en recouvrement de l'impôt, indiquée sur l'avis d'imposition.

Exemple
Le délai s'achève le 31 décembre 2028 pour l'impôt sur le revenu mis en recouvrement en 2026.

Des délais spécifiques s'appliquent dans certains cas particuliers :

En cas d'envoi d'un nouvel avis d'imposition (avis d'imposition rectifié à la suite d'erreurs d'expédition), vous pouvez présenter une réclamation.

La réclamation est possible jusqu'au 31 décembre de l'année suivant celle où vous avez reçu le nouvel avis d'imposition.

Exemple
Vous recevez un nouvel avis d'imposition en 2026, vous avez jusqu'au 31 décembre 2027 pour présenter une réclamation.

En cas de cotisation d'impôt établie à tort ou faisant double emploi, vous pouvez présenter une réclamation.

La réclamation est possible jusqu'au 31 décembre de l'année suivant celle au cours de laquelle vous avez eu connaissance certaine de l'existence de la cotisation indûment imposée.

Exemple
Vous avez connaissance en mars 2026 d'un impôt établi à tort, vous avez jusqu'au 31 décembre 2027 pour présenter une réclamation.

Si vous faites l'objet d'une procédure de rectification, vous pouvez présenter une réclamation jusqu'au 31 décembre de la 3e année suivant celle au cours de laquelle est intervenue la proposition de rectification.

Exemple
Si vous faites l'objet d'une procédure de rectification en 2026, vous avez jusqu'au 31 décembre 2029 pour présenter une réclamation.

En cas de retenue à la source et de prélèvement (par exemple pour certains revenus mobiliers), vous pouvez présenter une réclamation jusqu'au 31 décembre de l'année suivant celle au cours de laquelle les retenues ont été opérées.

Exemple
Pour un prélèvement effectué en 2026, vous avez jusqu'au 31 décembre 2027 pour présenter une réclamation.
Modifié le 01/01/2026 - Service Public / Direction de l'information légale et administrative (Premier ministre)
logo-le-cendre-pied-de-page.png
PANNEAU_VILLES_ET_VILLAGES_FLEURIS_2_fleurs.png

Mairie du Cendre

7, rue de la Mairie
63670 LE CENDRE


tel04 73 77 51 00

Horaires d’ouverture au public

Du lundi au vendredi, de 8h30 à 12h30
et de 14h à 17h

logo2footerx200.png
panneau_entree_ville_terre-saine.jpg
sourd.jpg
eye.jpg
prive.jpg